生前贈与で相続税は減らせる?熊本・八代で知っておきたい110万円と7年の持ち戻し
生前贈与で相続税は減らせる?まず押さえる2つのこと
結論から言えば、生前贈与で相続税の負担が軽くなる場合はあります。ただし、亡くなる前の一定期間の贈与は相続税の計算に加算されますし、不動産の贈与では税金や登記費用がかさんで不利になることもあります。「毎年110万円ずつ渡しておけば安心」とは言い切れません。まず次の2つを押さえてください。
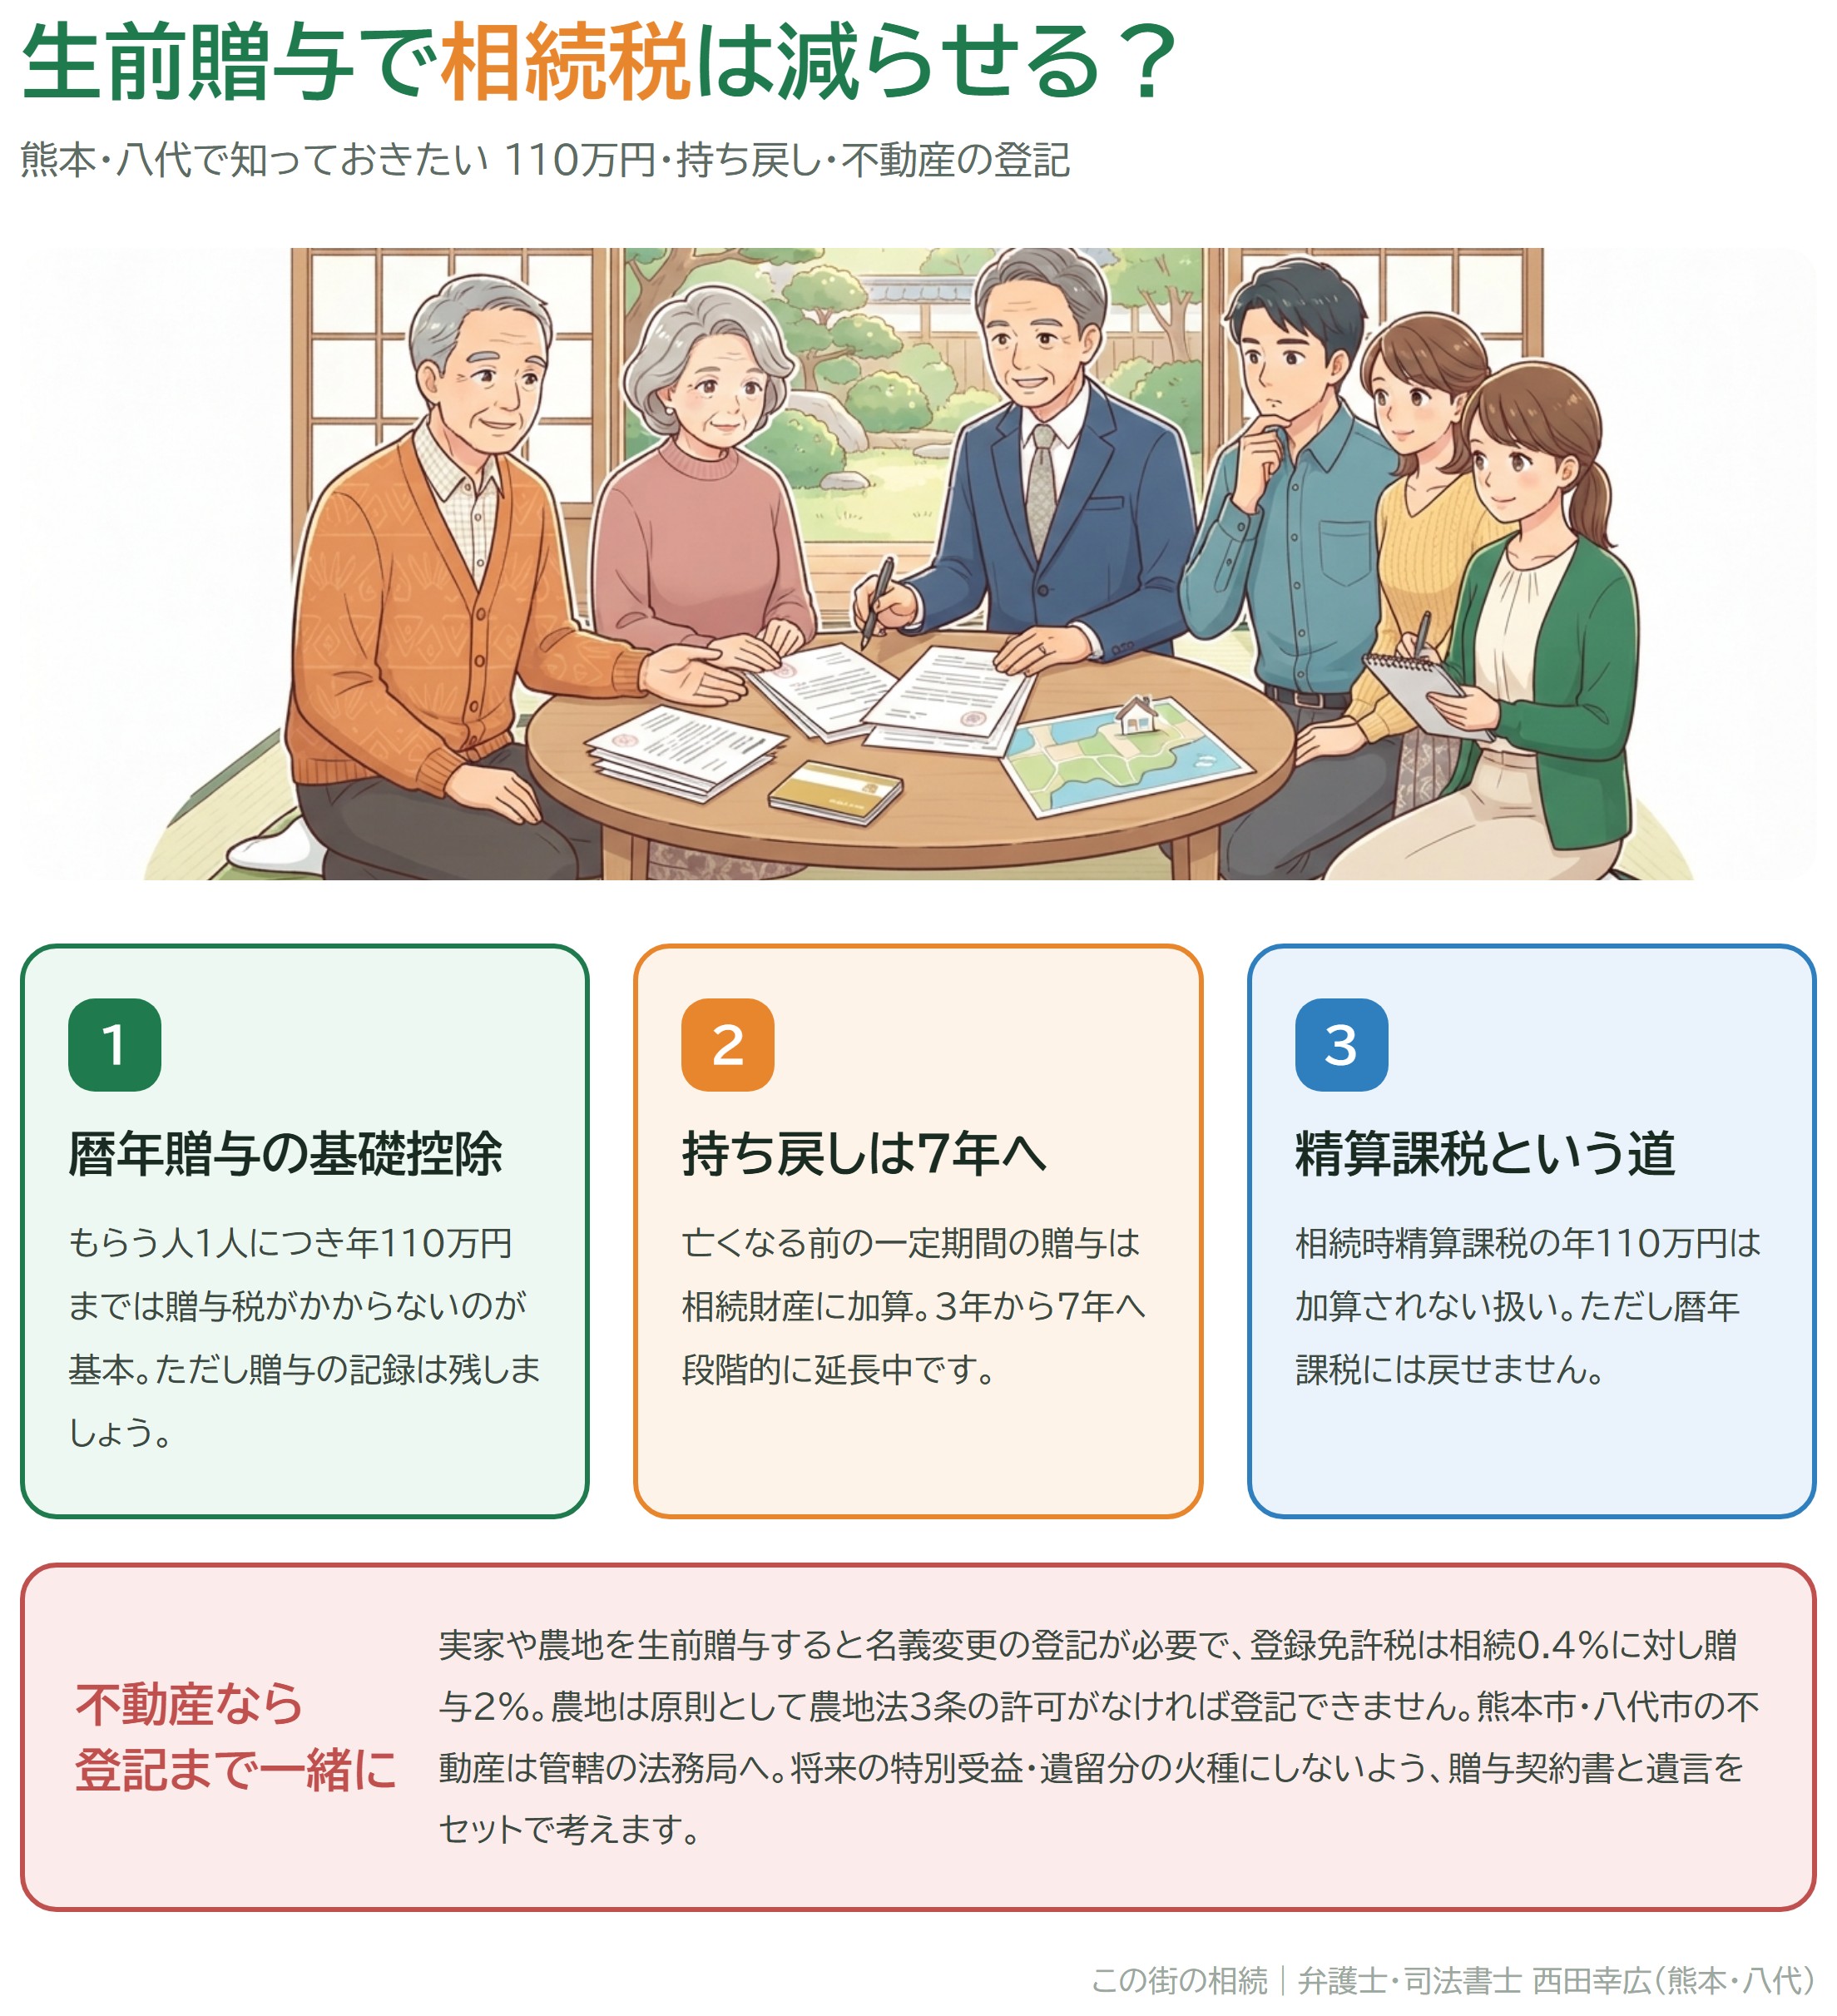
- 暦年課税の基礎控除…贈与を受ける人1人につき年110万円までは贈与税がかからないのが基本です。
- 生前贈与加算(持ち戻し)…亡くなる前の一定期間の贈与は、相続税の計算上、相続財産に加算されます。この期間が3年から7年へ段階的に延びています。
つまり、直前に慌てて贈与しても相続税の計算に取り込まれる一方、元気なうちから計画的に進めれば効果が期待できる、という性質のものです。なお、贈与には贈与税・登記費用・不動産取得税などのコストも伴うため、有利か不利かは総合的な判断になります。税額の有利不利は税理士にご確認ください。
3年から7年へ——持ち戻しの仕組みと対象になる人
まず起算点です。加算期間の延長の対象になるのは2024年(令和6年)1月1日以後の贈与で、2023年12月31日以前の贈与は従来どおり相続開始前3年以内のものが対象です。延長は段階的で、2026年中に開始した相続では3年以内、2027年以降に開始する相続から少しずつ延び、2031年1月1日以後の相続で7年がフルに適用される仕組みです。
- 相続開始前3年以内の贈与は全額が加算されます。
- 3年より前で7年以内の部分は、その合計額から100万円を控除して加算します(全体で一度だけの控除で、暦年課税の年110万円の基礎控除とは別ものです)。
- 加算される贈与について贈与税を納めていた場合は、贈与税額控除で二重課税を調整します。ただし控除の範囲は制度によって異なるため、個別の計算は税理士にご確認ください。
対象になるのは原則として相続や遺贈で財産を取得した人への贈与です。相続人でない孫や子の配偶者は原則として対象外ですが、遺言で財産を受け取った場合、死亡保険金を受け取った場合、代襲相続人や養子として相続人になった場合、相続時精算課税を選んでいる場合などは対象になり得ます。家族構成によって結論が変わるため、個別にご確認ください。年110万円以下の贈与でも加算の対象になる点も、誤解の多いところです。
暦年課税と相続時精算課税、どちらを選ぶか
もう一つの方法が相続時精算課税です。原則として60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、贈与者ごとに選択できます。累計2,500万円までの特別控除に加え、2024年からは年110万円の基礎控除が設けられました。ここが重要な違いで、暦年課税の110万円は持ち戻しの対象になる一方、相続時精算課税の年110万円の基礎控除の部分は相続財産に加算されないとされています。
ただし、いったん相続時精算課税を選ぶと、その贈与者からの贈与について暦年課税には戻せません。届出も必要です。どちらが有利かは財産の種類・金額・家族構成・時間軸で変わります。また、婚姻期間20年以上の夫婦間で居住用不動産等を贈与したときの贈与税の配偶者控除(いわゆるおしどり贈与)では、控除の適用を受けた部分が相続税の生前贈与加算から除かれる扱いがあります。ただし控除額を超える部分や申告要件、民法上の特別受益との関係は別途確認が必要です。適用の可否と税額は税理士の領域ですので、当事務所では税理士と連携して進めています。
なお、認知症による資産凍結への備えとして知られる家族信託は、相続税を軽くするための制度ではなく、財産管理の仕組みです。受益者が亡くなったときの課税など税務の確認が必要な場面もあります。金銭信託と相続税の関係もあわせてご覧ください。
熊本・八代で不動産や農地を生前贈与するときの注意点
実家や田畑を渡す場合、税金の話だけでは終わりません。弁護士・司法書士の立場から、特に次の点をお伝えしています。
- 農地は許可が前提…農地を農地のまま贈与する場合は、原則として農地法3条の許可が必要です。許可がなければ所有権移転の効力が生じず、登記もできません。市街化区域で宅地化など転用を伴う場合は、農地法5条の届出で足りるケースもあります。どの手続になるかは利用目的・区域区分で変わり、農業委員会の審査にも時期のサイクルがあるため、早めの確認が要ります。
- 名義変更の登記とコスト…贈与による所有権移転登記を行います(熊本市の不動産は熊本地方法務局、八代市などは管轄の支局)。登録免許税は相続0.4%に対し贈与は2%です。さらに不動産取得税がかかります(土地・住宅用家屋は軽減税率で3%、住宅以外の家屋は4%などとされますが、軽減措置や評価額の特例で負担は変わります)。通常の相続による取得では不動産取得税は課されませんが、遺贈の形態や取得者によって扱いが変わる場合があります。最新の税率・軽減措置は県税事務所または税理士にご確認ください。
- 特例が使えなくなることも…生前に贈与した宅地は、相続の際の小規模宅地等の特例の対象にならないのが原則です。登記費用より影響が大きい場合もあるため、適用の可否を事前に税理士へご確認ください。
税の「持ち戻し」と、民法の「持ち戻し」は別ものです。遺留分の計算で考慮される相続人への贈与は原則として相続開始前10年間(相続人以外は1年間)とされる一方、遺産分割における特別受益には明確な年数制限がありません。税の3年・7年とは別の物差しだということです。
古い贈与ほど資料が残らず争いになりやすいため、贈与契約書を残し、振込で記録を作り、遺言と組み合わせて意図を示しておくことが予防になります。通帳と印鑑を親が管理したままの「名義だけの贈与」は、そもそも贈与が成立していないと判断されることがあります。
よくあるご質問
Q. 年110万円以下の贈与でも持ち戻されますか。
A. 暦年課税では、110万円以下で贈与税の申告をしていない贈与でも、加算の対象になります。
Q. 孫への贈与も7年加算の対象ですか。
A. 相続や遺贈で財産を取得しない孫であれば、原則として対象外です。ただし遺言で財産を受け取る、死亡保険金を受け取る、代襲相続人になるなどの事情があれば対象になり得ます。
Q. 実家を生前贈与すると費用はどれくらいかかりますか。
A. 贈与税のほか、登録免許税(贈与2%)、不動産取得税、登記の専門家報酬がかかります。評価額によって大きく変わるため、事前に総額を試算してからご判断ください。
まとめ
生前贈与は相続対策の有力な選択肢ですが、持ち戻し期間が延びたことで「早めに・記録を残して」の重要性が増しました。暦年課税と相続時精算課税の選択、不動産や農地なら許可・登記・コスト、そして家族の公平までを通して考えることで、はじめて安心できる形になります。この街の相続では、贈与契約書の作成、贈与による名義変更の登記、遺言との組み合わせ、特別受益・遺留分のトラブル予防といった法律面をお引き受けし、具体的な税額計算は提携税理士へおつなぎしています。熊本・八代で生前贈与をご検討中の方は、お気軽にご相談ください。
参考:国税庁タックスアンサー No.4161(生前贈与財産の加算)/No.4103(相続時精算課税)/No.4452(夫婦の間で居住用不動産を贈与したときの配偶者控除)(本記事は2024年度税制改正後の制度に基づく、2026年9月時点の一般的な説明です)
監修:弁護士・司法書士 西田幸広(この街の相続/熊本・八代)
※本記事は一般的な情報提供を目的としたものであり、個別の事情に応じた判断は専門家へのご相談をおすすめします。個別の税額計算・節税の可否は税理士へご確認ください。相続・家族信託に関するご相談は、この街の相続(弁護士・司法書士 西田幸広)までお気軽にお問い合わせください。