相続税の基礎控除はいくら?法定相続人の数え方と早見表でわかる「かかるかどうか」の目安|熊本・八代
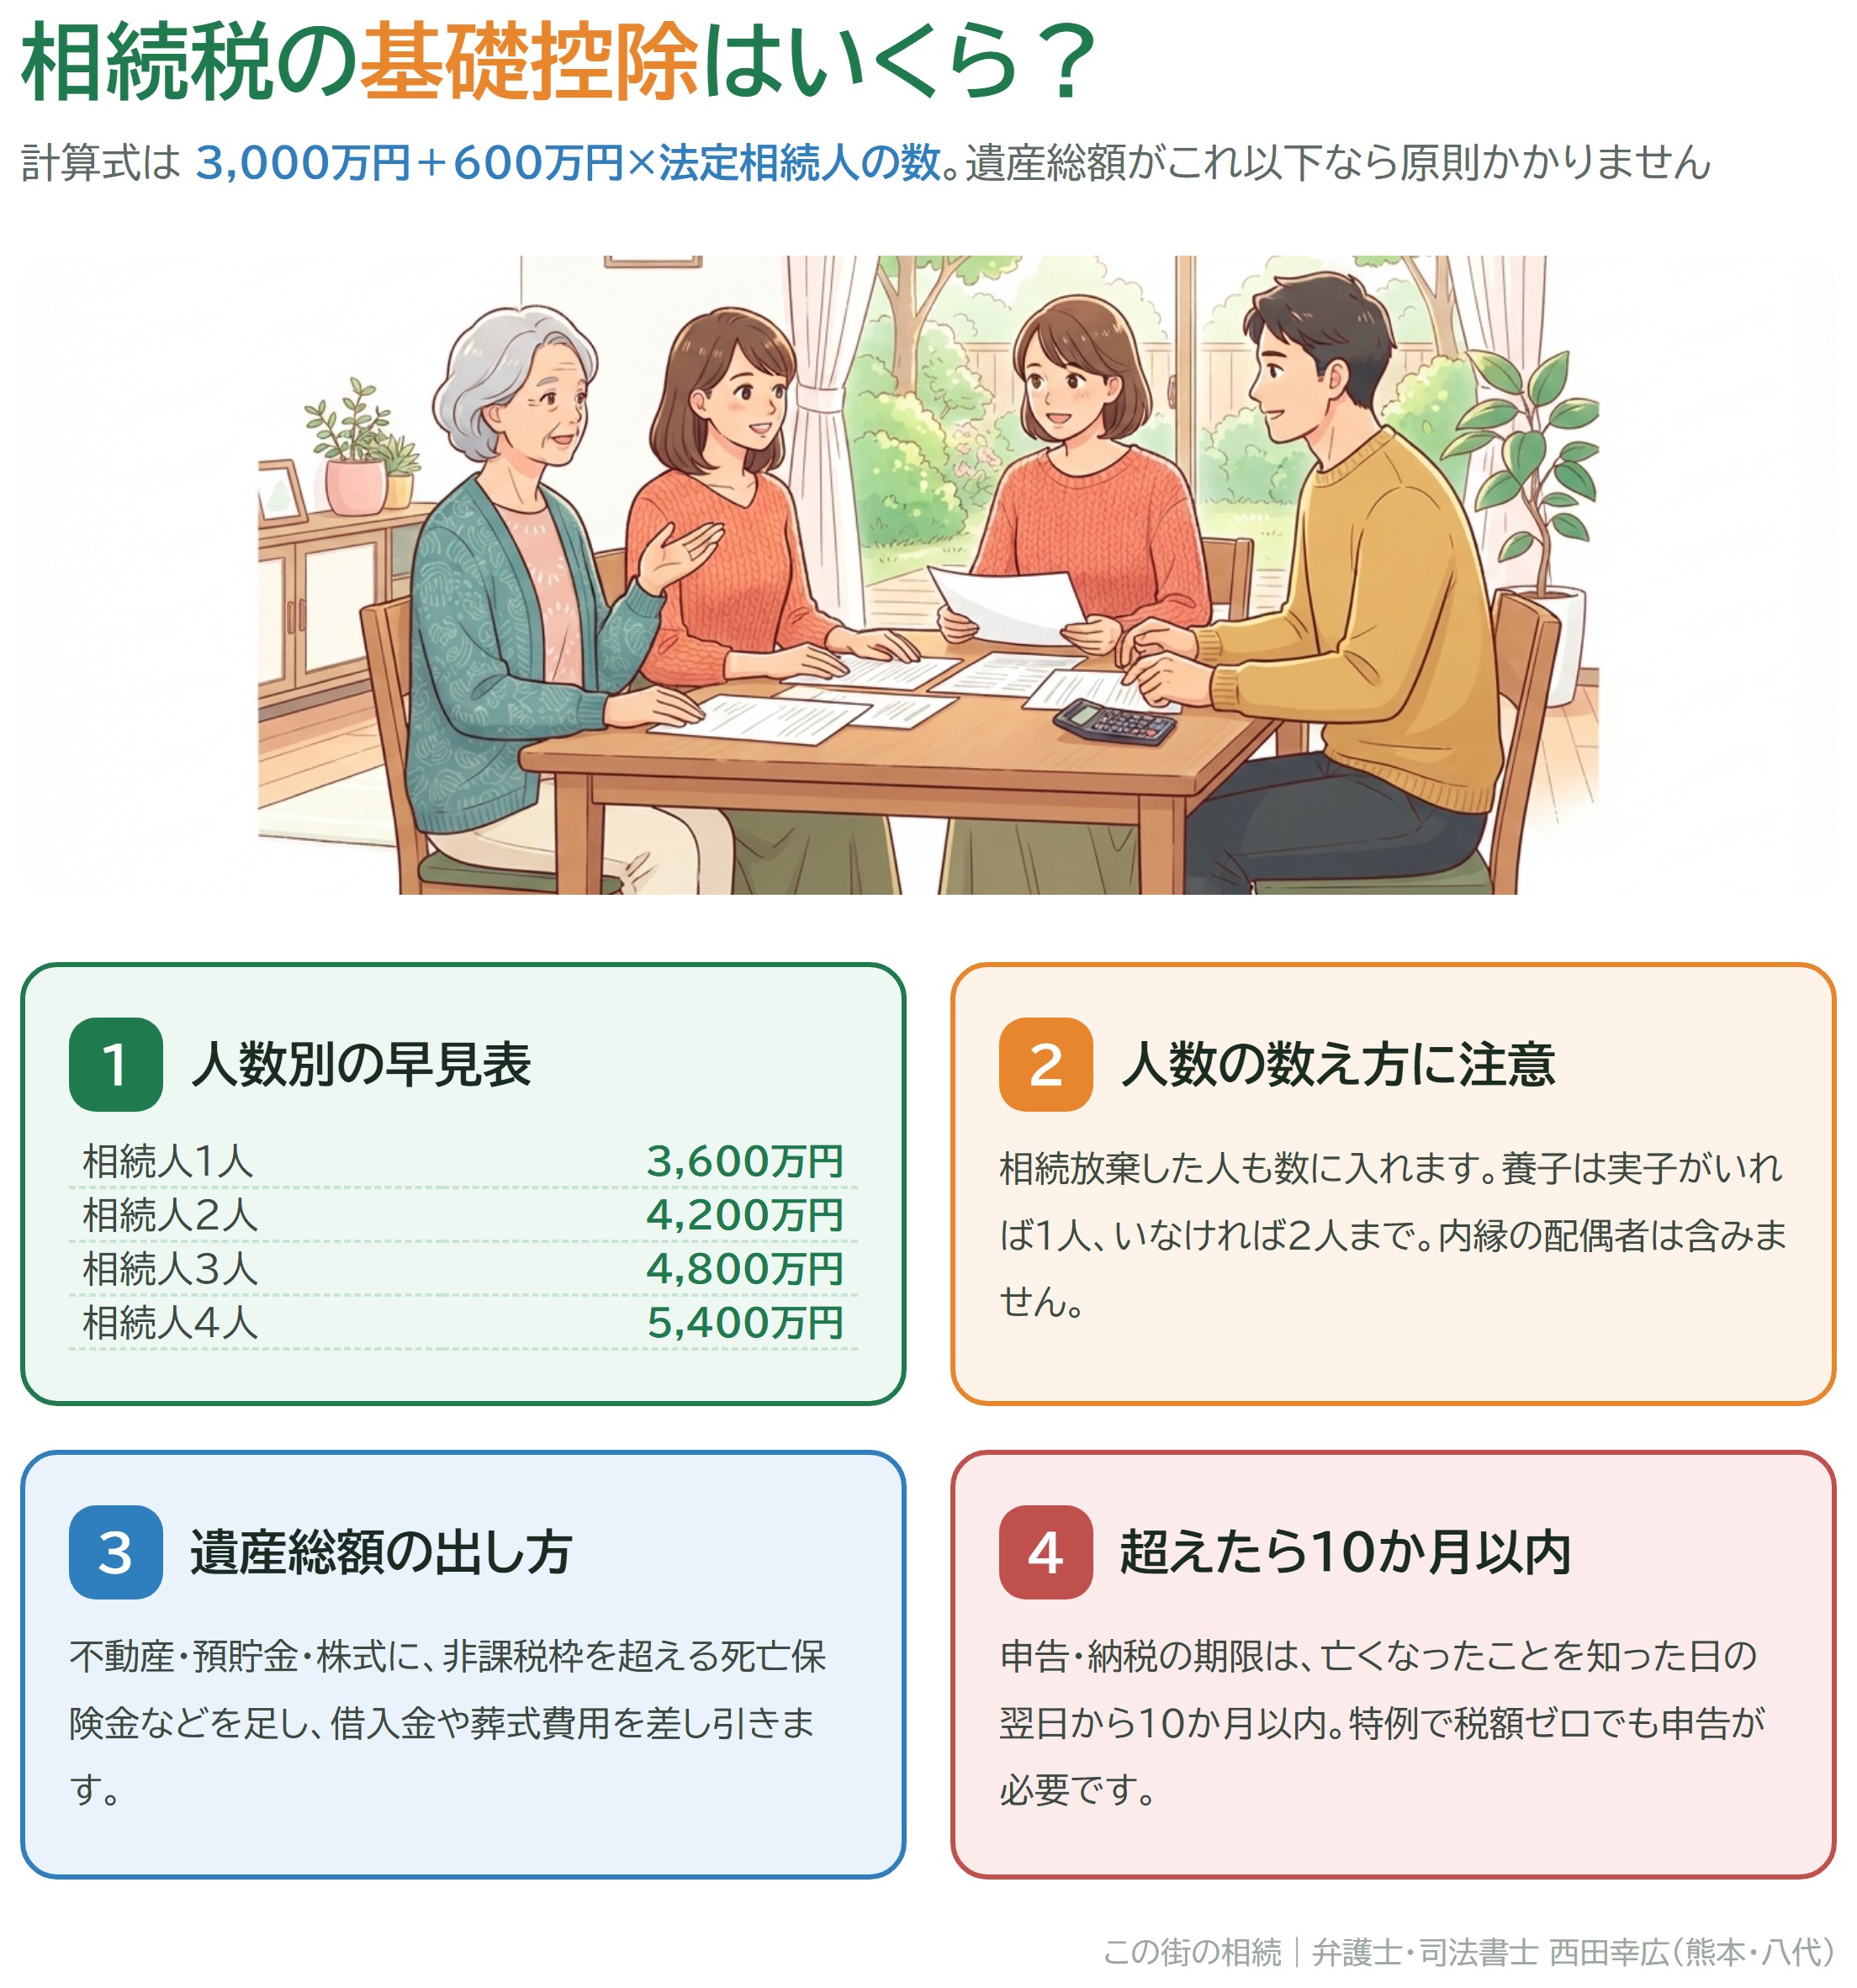
「相続税はいくらからかかるのか」を判断する基準が基礎控除です。結論から申し上げると、相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で、亡くなった方の遺産の総額がこの金額以下であれば、原則として相続税はかからず申告も必要ありません。この記事では、早見表と法定相続人の数え方、遺産総額の出し方を、熊本・八代の弁護士・司法書士の視点で整理します。なお、本記事は一般的な制度の説明であり、個別の税額計算や申告の最終判断は税理士にご確認ください。
相続税の基礎控除とは?いくらからかかるかの早見表
基礎控除は、遺産全体から一度だけ差し引ける非課税の枠です。「相続人一人あたり3,600万円まで非課税」という意味ではない点に注意が必要です。家族構成ごとの目安は次のとおりです。
| 家族構成の例 | 法定相続人の数 | 基礎控除額 |
|---|---|---|
| 子1人のみ/配偶者のみ | 1人 | 3,600万円 |
| 配偶者+子1人 | 2人 | 4,200万円 |
| 配偶者+子2人 | 3人 | 4,800万円 |
| 配偶者+子3人 | 4人 | 5,400万円 |
| 配偶者+子4人 | 5人 | 6,000万円 |
法定相続人とは、民法で定められた相続人のことです。配偶者は常に相続人となり、①子(子が先に亡くなっていれば孫)、②子がいなければ父母などの直系尊属、③父母もいなければ兄弟姉妹(先に亡くなっていればその子である甥・姪)の順で配偶者と一緒に相続人になります。なお、基礎控除を超えた場合の税率や税額の計算は複雑な仕組みのため、本記事では「かかるかどうかの目安」までを扱います。具体的な税額の試算は税理士にご確認ください。
間違えやすい「法定相続人の数え方」4つのポイント
基礎控除額は人数で変わるため、数え方を誤ると判断そのものがずれてしまいます。
- 相続放棄をした人も数に入れる:税務上の基礎控除の計算では、家庭裁判所で相続放棄をした人がいても、放棄がなかったものとして人数に含めます。あくまで計算上の扱いで、放棄した人が財産を受け取れるという意味ではありません。また、放棄によって次の順位の人(例:兄弟姉妹)が人数に加わることもありません。
- 代襲相続人も数に入れる:子が先に亡くなっている場合、その子(孫)が代わりに相続人となり、人数に含まれます。
- 養子は基礎控除に算入できる人数に上限がある:実子がいる場合は1人まで、実子がいない場合は2人までです。養子が民法上の相続人であることに変わりはなく、制限されるのは税務上の人数の数え方だけです。特別養子や、配偶者の実子で被相続人の養子になった人などは実子として数える例外があります。
- 内縁の配偶者は含まれない:長年連れ添っていても、婚姻届を出していない方は法定相続人ではありません。
実務では、そもそも「誰が相続人か」を戸籍で確定する段階でつまずくことがあります。前の結婚で生まれた子や認知した子が、戸籍を取り寄せて初めて分かることもあり、人数が変われば基礎控除額も変わります。相続人が1人でも漏れていると、基礎控除額の誤りだけでなく、遺産分割協議のやり直しにつながることもあります。戸籍による相続人の確定は、申告の前提となる作業です。戸籍の集め方は相続人調査のチェックポイントで詳しく解説しています。
基礎控除と比べる「遺産総額」の出し方
正確には、基礎控除と比べるのは各相続人の「課税価格」を合計した額で、単純な財産の合計額とは異なる場合があります。ここでは目安として、主に足すもの・引くものを整理します。なお、小規模宅地等の特例などを使う場合も、特例を使う前の金額で基礎控除と比べる点に注意が必要です。
- 足すもの(本来の財産):土地・建物、預貯金、株式・投資信託、自動車など。亡くなった方が実質的に管理していた家族名義の預金(いわゆる名義預金)も、相続財産に含まれる場合があります。
- 足すもの(みなし相続財産):死亡保険金や死亡退職金。それぞれ「500万円×法定相続人の数」の非課税枠があります。枠の計算上の人数には放棄をした人も含みますが、放棄をした人本人や、相続人ではない孫・内縁の配偶者が受け取った分には非課税枠を使えません。詳しくは生命保険金と相続の関係をご覧ください。
- 足すもの(生前贈与):相続や遺贈で財産を取得した人が、亡くなる前の一定期間内に受けた暦年贈与は加算の対象になります。加算期間は従来3年でしたが、2024年1月1日以後の贈与から段階的に延び、2027年以降に亡くなった場合から3年を超える期間が対象となり、2031年以降の相続で7年になります(延長された期間の贈与は合計100万円まで控除)。相続時精算課税を選んだ贈与は、2024年以後の年110万円の基礎控除部分を除いて加算されます(生前贈与と7年の持ち戻し)。
- 含めないもの(非課税財産):お墓や仏壇など、日常礼拝に使うもの。
- 引くもの:借入金などの債務、葬式費用。ただし香典返しや法要の費用など、差し引けない費用もあります。
熊本・八代では、ご自宅の土地建物に加えて田畑や山林、貸家などをお持ちの方も少なくありません。「預貯金だけなら控除内」と思っていても、不動産を加えると基礎控除を超えることがあります。相続税での土地の評価は、市街地では路線価による「路線価方式」、路線価の定められていない地域では固定資産税評価額に一定の倍率を掛ける「倍率方式」によります。八代の郊外の農地・山林などは倍率方式となることが多く、建物は固定資産税評価額を基にします。路線価図や評価倍率表は国税庁のホームページ(財産評価基準書)で熊本県・市町村ごとに確認できます。
基礎控除を超えそうなときの進め方|熊本・八代での実務
遺産総額が基礎控除を超える場合は、相続の開始があったこと(亡くなったこと)を知った日の翌日から10か月以内に、亡くなった方の住所地を管轄する税務署へ申告・納税します(熊本市東区の例は相続税の申告先と申告が必要かどうかの判断)。また、配偶者の税額軽減や小規模宅地等の特例を使って税額がゼロになる場合でも、特例を受けるには申告書の提出が必要です。これらの特例は遺産分割がまとまっていることが前提のため、期限までに分割できない場合は、いったん未分割で申告し「申告期限後3年以内の分割見込書」を提出するといった対応が必要になります。話し合いが長引きそうなときは、早めに弁護士へご相談ください。配偶者の取り分は、次の相続(二次相続)の負担にも影響します(二次相続対策の3つの視点)。
相続税の判断には、相続人の確定(戸籍)、不動産の把握と名義変更(相続登記)、遺産分割協議、申告という複数の手続きが絡みます。個別の税額計算や申告書の作成は税理士の業務です。この街の相続では、弁護士・司法書士として相続人調査・遺産分割・相続登記を支援し、必要に応じて税理士との連携も含めて進め方を整理します。「基礎控除を超えるかもしれない」という段階でのご相談も承っています。
まとめ
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」で、遺産総額がこれ以下なら原則として相続税も申告も不要です。ただし、相続放棄をした人や養子の数え方、死亡保険金・生前贈与の扱い、不動産の評価方法によって判断が変わることがあります。「うちは相続税がかかるのか分からない」という段階から、相続人の確定や不動産の確認を含めてお気軽にご相談ください。
監修:弁護士・司法書士 西田幸広(この街の相続/熊本・八代)
※本記事は一般的な情報提供を目的としたものであり、個別の事情に応じた判断は専門家へのご相談をおすすめします。相続税の具体的な税額や申告については税理士にご確認ください。相続・家族信託に関するご相談は、この街の相続(弁護士・司法書士 西田幸広)までお気軽にお問い合わせください。