熊本市東区の相続税はどこに申告する?管轄税務署と申告が必要かどうかの判断
熊本市東区にお住まいのご家族が亡くなられたとき、まず気になるのが「うちは相続税がかかるのか」「どこに申告すればよいのか」という点ではないでしょうか。結論から申し上げると、東区にお住まいだった方の相続税の申告先は熊本東税務署で、申告と納税の期限は亡くなったことを知った日の翌日から10か月以内です。そして相続税がかかるかどうかは、遺産の総額が「基礎控除額」を超えるかどうかで決まります。以下、判断の手順と実務上の注意点を整理します。
相続税がかかるかどうかは基礎控除で決まる
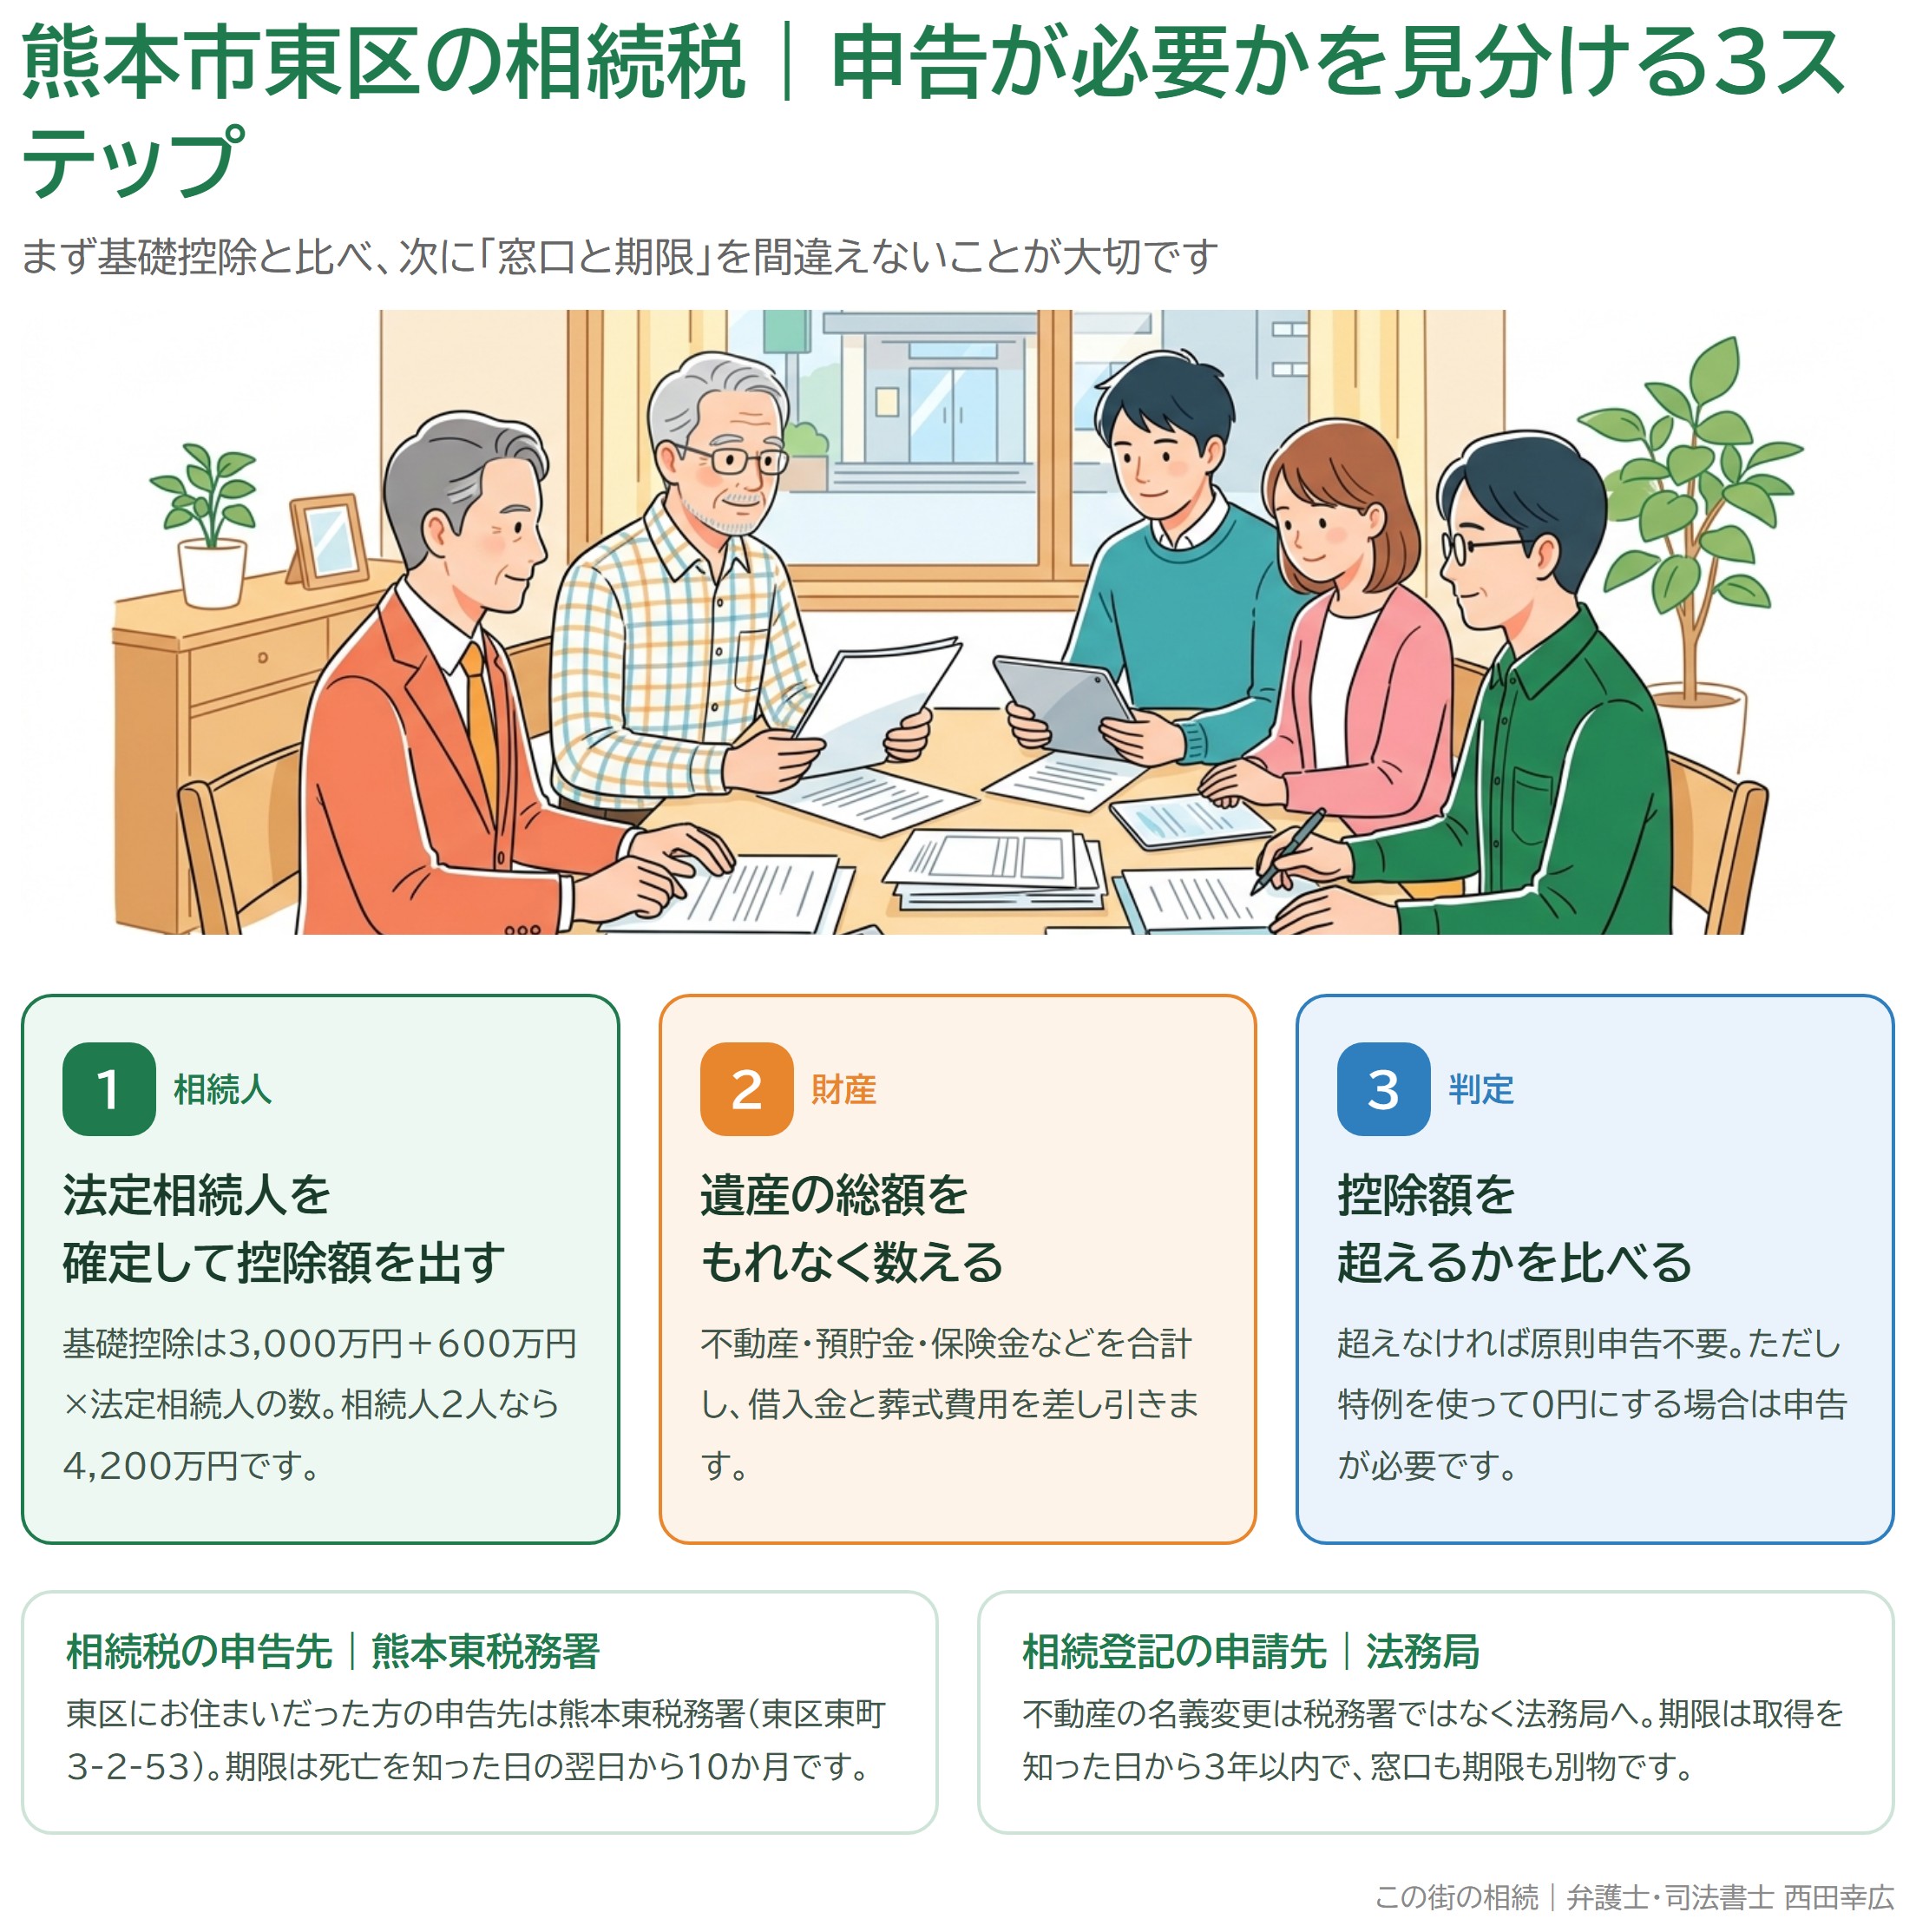
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。たとえば相続人が配偶者と子ども1人の合計2人なら4,200万円、配偶者と子ども2人の合計3人なら4,800万円です。遺産の総額がこの金額以下であれば、原則として相続税はかからず、申告も不要となります。
判断は次の3ステップで進めます。第一に、戸籍をたどって法定相続人を確定し、基礎控除額を計算します。第二に、不動産・預貯金・株式・死亡保険金などを合計し、借入金や葬式費用を差し引いて遺産の総額を出します。第三に、その総額と基礎控除額を比べます。見落としが多いのは不動産の評価です。熊本市東区は住宅地が広がる地域で、ご自宅の土地と建物だけで数千万円になることも珍しくなく、「預貯金だけなら控除内」と思っていたご家庭でも土地を加えると基礎控除を超えることがあります。
税額がゼロでも申告が必要になるケースに注意
ここが最もつまずきやすいところです。特例を使って税額をゼロにする場合は、相続税がかからなくても申告書の提出が必要です。代表的なものが次の2つです。
ひとつは配偶者の税額軽減で、配偶者が取得した遺産のうち1億6,000万円までか法定相続分相当額のどちらか多い金額までは相続税がかからない制度です。もうひとつは小規模宅地等の特例で、要件を満たすご自宅の土地の評価額を最大80%減額できます。たとえば5,000万円の自宅土地が1,000万円と評価され、預貯金と合わせても基礎控除以下になる場面がありますが、これは「特例を使った結果ゼロになった」のであって、申告をしなければ特例そのものが適用されません。何もしないでいると本来払わずに済んだ税金を払うことになりかねない点にご注意ください。
熊本市東区の窓口と期限|税務署と法務局は別物です
地域の実情としてお伝えしておきたいのが、東区は他の区と管轄税務署が異なるという点です。相続税の申告書は亡くなった方の住所地を管轄する税務署に提出しますが、熊本市のうち東区(および上益城郡)は熊本東税務署(熊本市東区東町3丁目2番53号)の管轄で、中央区・西区・南区・北区は熊本税務署の管轄です。ご家族が東区にお住まいだった場合、中央区の税務署に持ち込んでも受付窓口が違う、ということになります。
もうひとつ混同されやすいのが、相続税は税務署、不動産の名義変更(相続登記)は法務局という窓口の違いです。期限も別で、相続税の申告・納税が10か月以内であるのに対し、相続登記は取得を知った日から3年以内が期限とされています。詳しくは熊本市東区の相続登記に関するコラムもあわせてご覧ください。なお、税額の計算そのものは税理士の業務領域ですので、当事務所では必要に応じて連携してご案内しています。
10か月という期限は「遺産分割の期限」でもあります
弁護士・司法書士として実務で強く感じるのは、10か月という期限が単なる書類提出の締切ではないということです。先ほどの配偶者の税額軽減も小規模宅地等の特例も、原則として申告期限までに遺産分割がまとまっていることが適用の条件になります。つまり、相続人同士の話し合いが長引くと、税金の面でも不利になりかねないのです。
分割がまとまらないまま期限を迎える場合は、いったん法定相続分で分けたものとして申告・納税し、分割が確定した時点で修正申告や更正の請求(原則として法定申告期限から5年以内)で調整する方法もありますが、先に納税資金を用意しなければならない負担が残ります。当事務所は弁護士と司法書士の両方の資格を持つ立場から、遺産分割の話し合いや調停と不動産の名義変更までを一つの窓口で進められます。「話がまとまらない」と「登記が終わらない」を別々の専門家に持ち込む必要がないため、期限から逆算した段取りが立てやすくなります。
まとめ
熊本市東区の相続税は、①法定相続人を確定して基礎控除額を出す、②遺産の総額を数える、③両者を比べる、という3ステップで要否を判断します。基礎控除は3,000万円+600万円×相続人の数で、これを超えなければ原則として申告は不要です。ただし配偶者の税額軽減や小規模宅地等の特例を使ってゼロにする場合は申告が必要になります。申告先は東区であれば熊本東税務署、期限は10か月以内です。そして、その10か月は遺産分割をまとめる実質的な期限でもあります。ご自宅の評価や相続人の範囲に不安がある段階で、早めにご相談いただくことをおすすめします。
※本記事は一般的な情報提供を目的としたものであり、個別の事情に応じた判断は専門家へのご相談をおすすめします。相続・家族信託に関するご相談は、この街の相続(弁護士・司法書士 西田幸広)までお気軽にお問い合わせください。